
AKB Zins- und Währungsbarometer
Einschätzungen der AKB zu Konjunktur, Zinsumfeld und Währungen
Wirtschaft, Inflation und Arbeitsmarkt
Globale Konjunktur trotz der Unsicherheiten im Zusammenhang mit dem Irankrieg nach wie vor erstaunlich optimistisch
- Stimmungsindikatoren der Unternehmungen bleiben für die USA, Japan, China, die Eurozone, UK und speziell für die Schweiz trotz der erhöhten Unsicherheiten (Zölle, geopolitische Auseinandersetzungen, steigende Energiekosten, höhere Zinsen) im (stark) positiven Bereich.
- Somit kann auch zukünftig von einem global steigenden Wirtschaftswachstum ausgegangen werden.
- Die Aussichten für die US-Unternehmungen bleiben trotz des jüngsten Anstiegs beim Ölpreis positiv; vor allem der anhaltende KI-Investitionszyklus sorgt für eine ausgesprochene Wachstumsdynamik, die auch auf andere Regionen wie Asien und Europa ausstrahlt.
- Die Wirtschaft in der Eurozone wird aufgrund der verstärkten Energieabhängigkeit durch die negativen Auswirkungen des Irankrieges stärker in Mitleidenschaft gezogen als die USA. Die stimulierende Wirkung des deutschen Ausgabeprogramms für Verteidigung und Infrastruktur ist zudem schwer abschätzbar.
- Das Schweizer Wirtschaftswachstum zeigt sich dank solider Exporte des Pharma- und Chemiesektors trotz aller Unsicherheiten dynamisch und stabil. Die Resilienz der inländischen Unternehmungen scheint ein spürbarer Wettbewerbsvorteil gegenüber den umliegenden Mitbewerbern zu sein.
Inflation aufgrund gestiegener Ölpreise höher, aber mit zunehmender Stabilisierung
- Insbesondere in den USA und der Eurozone sind die Teuerungsraten deutlich über 3% gestiegen und liegen spürbar über dem Zielkorridor der jeweiligen Zentralbank.
- Gemäss der Entwicklung der Kernraten sind Zweitrundeneffekte bisher grösstenteils ausgeblieben; dieser Umstand reduziert das Risiko nachhaltig erhöhter Inflationsraten und spricht gegen einen länger dauernden Straffungszyklus der Notenbanken.
- Die US-Inflation könnte dank KI-Anwendungen und damit verbundenen Produktivitäts- und Effizienzgewinnen mittel- und langfristig gedämpft werden.
- In der Eurozone dürften steigende Ausgaben für Infrastruktur, Umweltschutz und Verteidigung mittelfristig eher für zusätzlichen Aufwärtsdruck auf die Inflationsraten sorgen.
- Die Schweiz bewegt sich dank einer weniger grossen Abhängigkeit von fossilen Brennstoffen nach wie vor auf einem tiefen Teuerungsniveau (Teuerung im September 2026 gegenüber dem Vorjahresmonat bei +1,0%).
- Hauptgrund für den Anstieg war neben dem Basiseffekt der etwas schwächere Franken (aufgrund der steigenden Zinsdifferenz zu Europa und den USA), der die importierten Güter verteuert.
AKB-Prognosen Volkswirtschaft
| BIP 2025* | BIP 2026* | BIP 2027* | Inflation 2025** | Inflation 2026** | Inflation 2027** | |
|---|---|---|---|---|---|---|
| Schweiz | 1.2 | 1.6 | 1.4 | 0.2 | 0.7 | 0.8 |
| USA | 2.2 | 2.2 | 2.1 | 2.7 | 3.4 | 2.4 |
| Eurozone | 1.4 | 0.9 | 1.2 | 2.1 | 2.9 | 2.5 |
| Grossbritannien | 1.4 | 1.2 | 1.1 | 3.5 | 3.1 | 2.8 |
| Japan | 1.1 | 0.6 | 0.8 | 3.2 | 2.0 | 1.9 |
| China | 5.0 | 4.6 | 4.5 | 0.1 | 1.2 | 1.0 |
| Welt | 3.4 | 3.1 | 3.2 | |||
| Aktueller Stand: Oktober 2026 | ||||||
Zinsen
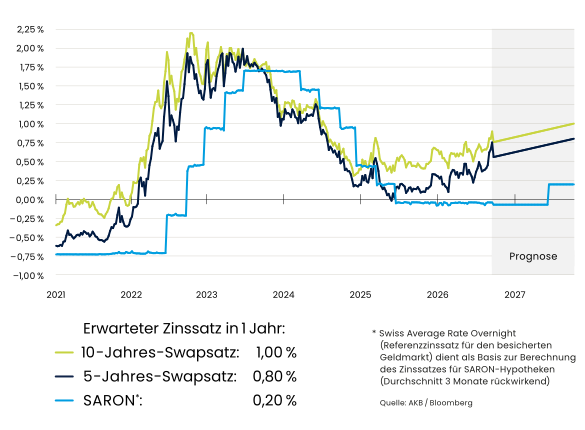
Kurzfristige CHF-Zinsen: Zinssenkungszyklus nähert sich dem Ende
- SNB: Aktueller Leitzins seit 19.6.25 auf 0,00%
- Die Futures-Märkte erwarten bis Ende 2026 keine weiteren Zinsmassnahmen.
- Die AKB erwartet in den nächsten 12 Monaten eine erste Zinserhöhung um 25 Basispunkte im Juni 2027.
- FED: Aktueller Leitzins seit 16.09.26 auf 3,75%–4,00%
- US-Notenbank FED gemäss jüngster Lagebeurteilung mit einem verstärkten Fokus auf Preisstabilität.
- Der neue FED-Chef Kevin Warsh gilt als konsequenter Inflationsbekämpfer, rechnet aber dank KI-bedingten Produktivitätssteigerungen mit abnehmenden Teuerungsraten.
- Die Futures-Märkte erwarten bis März 2027 nicht zuletzt aufgrund der Aussagen von Warsh noch zwei Zinserhöhungen von 25 Basispunkten.
- EZB: Aktueller Leitzins seit 10.9.26 auf 2,50%
- Nach dem erfolgten zweiten Zinsschritt in diesem Jahr ist aktuell unklar, ob bis zum Jahresende ein weiterer Schritt folgen wird.
- Die Futures-Märkte rechnen bis Ende 2026 jedoch noch mit einer weiteren Zinserhöhung von 25 Basispunkten.
Langfristige CHF-Zinsen: «Flucht in Sicherheit» sorgt für ein tiefes inländisches Zinsniveau
- Langfristzinsen dürften (u.a. aufgrund der Safe-Haven-Funktion des CHF) in der Schweiz nur moderat ansteigen.
- Die erhöhten Inflationsraten in Kombination mit steigenden Staatsschulden sorgen in vielen Regionen für verstärkten Aufwärtsdruck auf die Langfristzinsen; die Schweiz steht bezüglich der beiden Faktoren deutlich komfortabler da.
Währungen
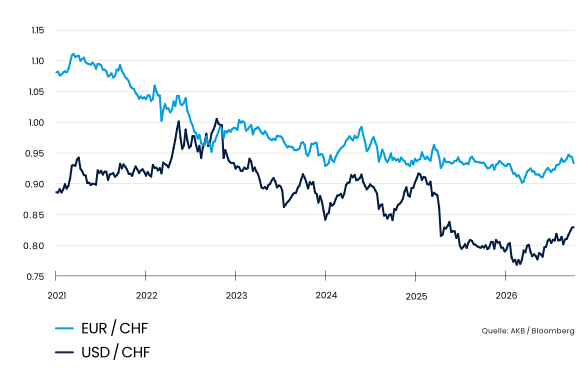
- Der Schweizer Franken «leidet» weiterhin unter der steigenden Renditedifferenz zu den anderen massgebenden Währungen. Während einige Notenbanken aufgrund steigender Inflationsrisiken an einer restriktiveren Geldpolitik festhalten, bleibt die Schweizerische Nationalbank (SNB) ihrer Nullzins-Politik treu.
- Die Nachfrage nach sicheren Häfen ist derzeit weniger ausgeprägt, was den Franken belastet.
- Aus mittel- und langfristiger Perspektive dürfte der Franken aufgrund der strukturell niedrigen Inflation, seiner Funktion als sicherer Hafen sowie der politischen und wirtschaftlichen Stabilität der Schweiz grundsätzlich stark bleiben.
- Eine moderate Aufwertung des Frankens dürfte die SNB auch zukünftig tolerieren, solange sie nicht schockartig erfolgt und die Preisstabilität nicht gefährdet. Die SNB betont regelmässig ihre Bereitschaft, am Devisenmarkt zu intervenieren, sofern sich der Schweizer Franken rasch und übermässig aufwerten sollte.
EUR/CHF
- Die weitere Entwicklung des Euros wird unter anderem stark von der zukünftigen Geldpolitik der Europäischen Zentralbank (EZB) und damit von der Entwicklung der Zinsdifferenz abhängen. Nach der Zinserhöhung im Juni und September gehen die Terminmärkte von einer weiteren Straffung bis Ende des Jahres aus.
- Die wirtschaftlichen Wachstumsaussichten für die Eurozone haben sich grundsätzlich aufgehellt, bleiben aber aufgrund verschiedener struktureller Belastungsfaktoren verhalten. Eine nachlassende industrielle Wettbewerbsfähigkeit, eine fragmentierte Kapitalmarktstruktur und ein schwaches Produktivitätswachstum belasten die längerfristigen Konjunkturperspektiven und damit auch das Aufwertungspotenzial des Euros.
- Auch das fragile politische Umfeld in einzelnen Mitgliedstaaten sowie die zunehmenden Sorgen über die steigende Staatsverschuldung bleiben zentrale Risikofaktoren. Insbesondere hohe Defizite und Schuldenstände einzelner Länder können die fiskalische Stabilität belasten und bei einer Verschlechterung des Anlegervertrauens zu höheren Risikoprämien führen.
USD/CHF
- Der Renditevorteil sowie die robusten wirtschaftlichen Wachstumsperspektiven sprechen kurzfristig für einen starken US-Dollar. Zudem werden von der US-Notenbank aufgrund der weiterhin über dem Ziel liegenden Inflation zusätzliche Zinserhöhungen erwartet.
- Die hohe Bewertung sowie strukturelle Belastungsfaktoren könnten mittel- und langfristig wieder stärker in den Vordergrund rücken. Insbesondere die angespannte Haushaltslage der USA mit hohen Budget- und Leistungsbilanzdefiziten – dem sogenannten Zwillingsdefizit – stellt einen strukturellen Belastungsfaktor dar. Eine dauerhaft expansive Fiskalpolitik und strukturell hohe Staatsausgaben könnten zudem das Vertrauen in die langfristige Schuldentragfähigkeit der Vereinigten Staaten und damit das Investorenvertrauen beeinträchtigen.
- Den Status des US-Dollars als weltweit dominierende Reservewährung sehen wir mittel- bis langfristig jedoch nicht gefährdet. Ein grundlegender Wechsel des internationalen Währungsregimes dürfte sich über Jahrzehnte vollziehen, und derzeit ist keine gleichwertige Alternative mit vergleichbarer Liquidität, Markttiefe und internationaler Verankerung erkennbar. Der Euro leidet weiterhin unter der unvollständigen fiskalischen und politischen Integration der Eurozone, während der chinesische Renminbi durch bestehende Kapitalverkehrskontrollen und die geringere Öffnung der chinesischen Finanzmärkte eingeschränkt bleibt. Die dominante Stellung des Dollars zeigt sich auch daran, dass er im ersten Quartal 2026 noch rund 57% der weltweit ausgewiesenen Währungsreserven ausmachte, gegenüber gut 20% beim Euro und knapp 2% beim Renminbi.
Währungsprognosen
| Währungspaar | Aktuell* | Kurzfristige Tendenz | Mittel- bis langfristige Tendenz | Kaufkraftparität (fairer Wert)** | Unterstützung | Widerstand |
|---|---|---|---|---|---|---|
| EUR/CHF | 0.9330 | seitwärts | leicht sinkend | 0.93 (Trend: weiter abnehmend) | 0.9250/0.9110 | 0.9425/0.9500 |
| USD/CHF | 0.8330 | seitwärts | leicht sinkend | 0.78 (Trend: weiter abnehmend) | 0.8250/0.8125 | 0.8410/0.8520 |
* Kurs vom 14.10.2026 / 10:00 Uhr
** Ermittlung des fairen Werts auf Basis der Kaufkraftparität, berechnet anhand der Konsumentenpreisentwicklung der letzten 15 Jahre (Stand per 08.06.2026)
Kommende Zentralbanksitzungen
| Nächste Sitzung | Weitere Termine | |
|---|---|---|
| FED-Sitzung (USD-Zinsen) | 28.10.2026 | 09.12.2026 / 27.01.2027 |
| SNB-Sitzung (CHF-Zinsen) | 10.12.2026 | 18.03.2027 / 24.06.2027 |
| EZB-Sitzung (EUR-Zinsen) | 29.10.2026 | 17.12.2026 / 04.02.2027 |
Der AKB Zins- und Währungsbarometer kann auch hier als Newsletter abonniert werden.
Disclaimer: Dieses Dokument dient ausschliesslich zu Informationszwecken und richtet sich an Personen mit Wohnsitz in der Schweiz. Es richtet sich nicht an Bürger oder Niedergelassene in den USA, CAN oder UK sowie nicht an andere Personen, die Restriktionen (z.B. bezüglich Nationalität, Wohnsitz) unterliegen. Die in diesem Dokument enthaltenen Informationen dürfen nicht an Personen, die möglicherweise US-Personen nach der Definition der Regulation S des US Securities Act von 1933 sind, verteilt und/oder weiterverteilt werden.
Die Ausführungen und Angaben in dieser Publikation wurden von der Aargauischen Kantonalbank - teilweise aus externen Quellen, welche die AKB als zuverlässig beurteilt - mit grösster Sorgfalt und nach bestem Wissen und Gewissen, ausschliesslich zu Informations- und Werbezwecken zusammengestellt. Alle Angaben sind ohne Gewähr für Inhalt, Vollständigkeit und Richtigkeit.
Die AKB haftet nicht für falsche oder unvollständige Informationen sowie für aus der Nutzung von Informationen und der Berücksichtigung von Meinungsäusserungen entstehende Verluste oder entgangene Gewinne. Die Ausführungen erfolgen ohne Offertcharakter, und die Angaben begründen weder eine Aufforderung noch ein Angebot oder eine Empfehlung zum Erwerb oder Verkauf von Finanzinstrumenten oder zur Vornahme sonstiger Transaktionen. Ebenso stellen sie keinen konkreten Finanzbericht oder eine sonstige individuelle Beratung bezüglich finanzieller, rechtlicher, steuerlicher oder anderer Fragen dar.